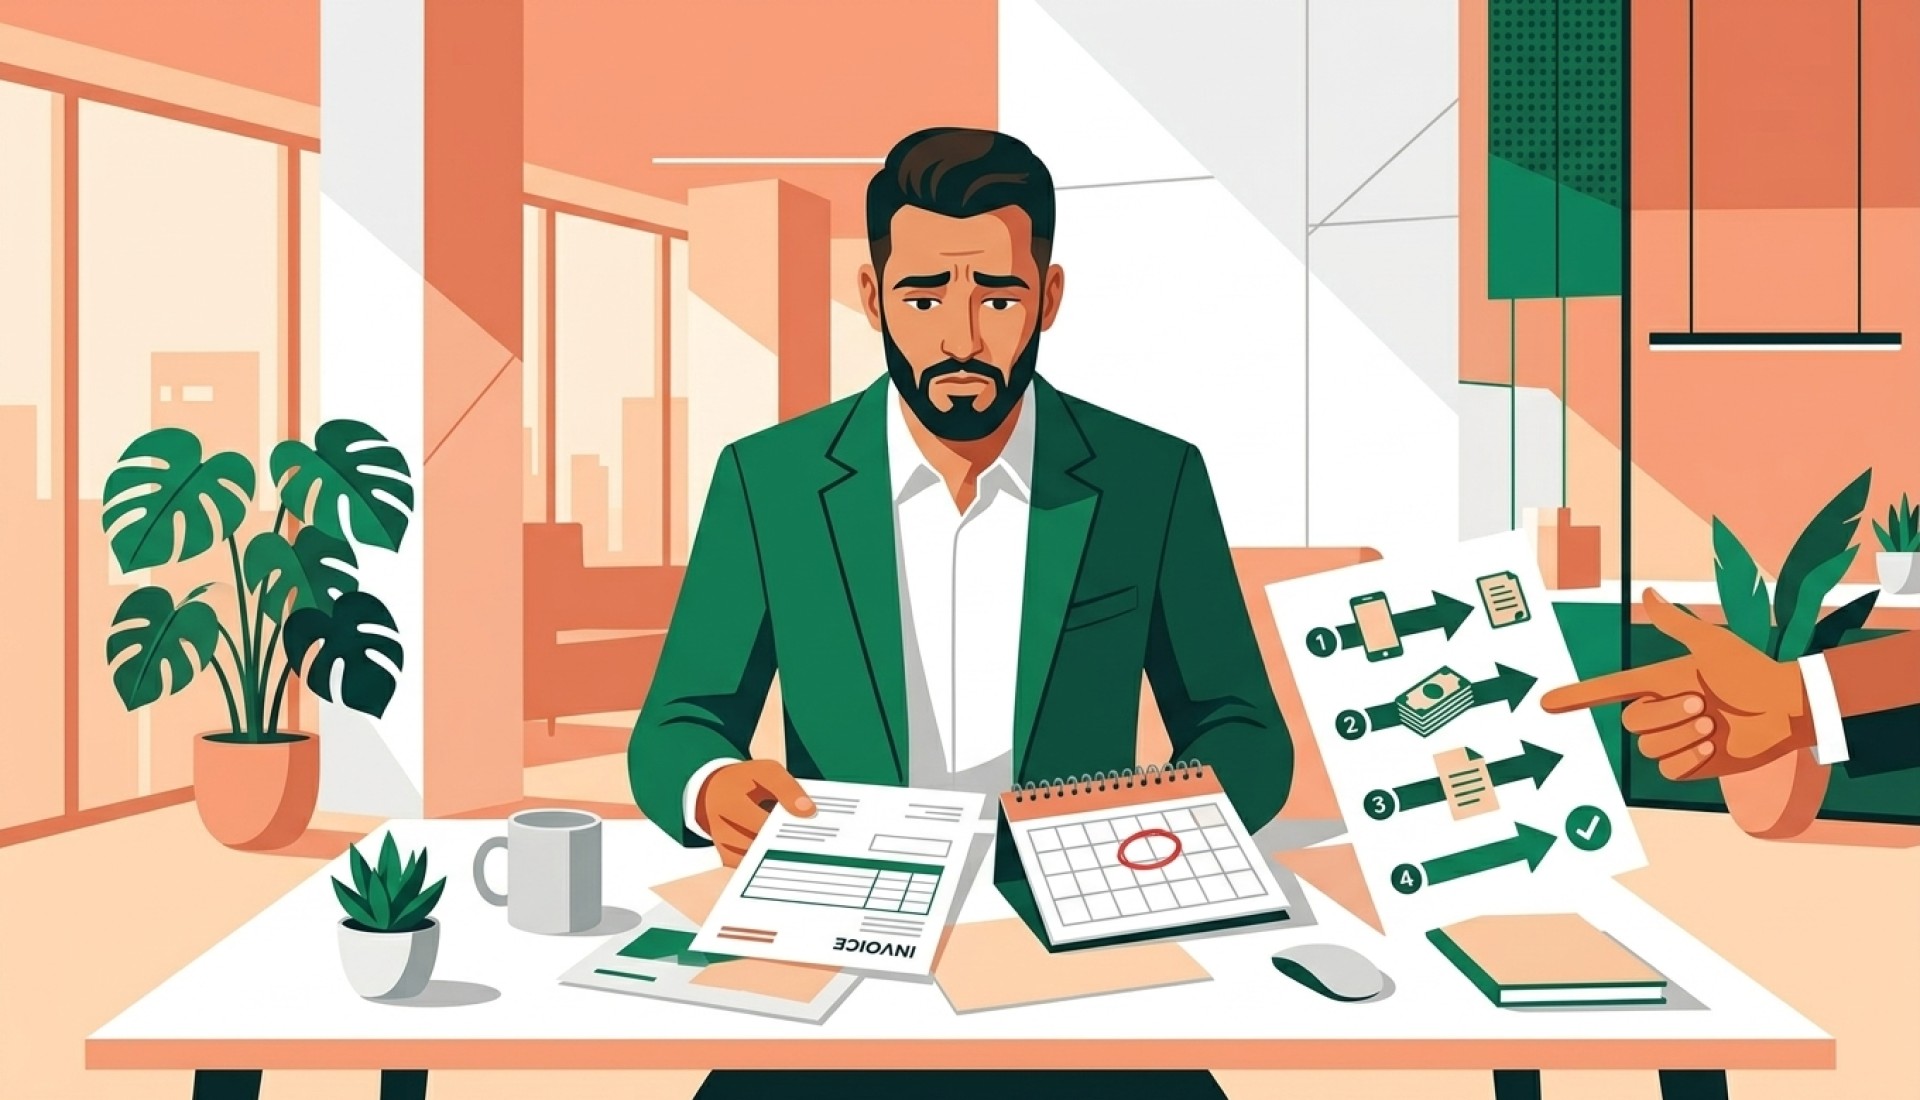
هل أرجع لك عميل منتجًا ما؟ هل ارتكبت خطأ في فاتورة تم دفعها بالفعل؟ أول رد فعل غالبًا هو الرغبة في حذفها. لكن في الجزائر، الفاتورة المؤكدة نهائية. حذفها يعتبر خطأ جسيمًا في نظر الإدارة الضريبية. الحل القانوني والاحترافي الوحيد لتصحيح الوضع هو إصدار وثيقة محددة: فاتورة إشعار الائتمان، والتي تسمى أيضًا إشعار ائتمان.
هذه الوثيقة ضرورية للحفاظ على محاسبة سليمة والامتثال لـ DGI. فهي تلغي أو تصحح معاملة سابقة دون كسر التسلسل الرقمي لفواتيرك. يشرح لك هذا الدليل الكامل كل ما تحتاج لمعرفته حول إصدار إشعار ائتمان في الجزائر، لإدارة هذه المواقف بهدوء وفعالية، خاصة باستخدام أداة مثل مربوحي.
أتقن إصدار إشعاراتك الائتمانية لتسيير تجاري وجبائي مثالي، مع الامتثال التام للتنظيمات الجزائرية.
إشعار الائتمان هو وثيقة محاسبية يصدرها البائع لإلغاء أو تصحيح فاتورة صادرة مسبقًا، مما ينشئ دينًا على البائع تجاه المشتري. إنها الطريقة الوحيدة المسموح بها بموجب التنظيمات الجزائرية لتصحيح خطأ في الفوترة أو تسجيل إرجاع بضاعة بعد إصدار الفاتورة الأولية. لا يتعلق الأمر بمجرد ورقة، بل بوثيقة محاسبية رسمية لها قيمة قانونية.
هذه الوثيقة أساسية لضمان ما تسميه DGI "مسار التدقيق الموثوق". يجب أن تكون كل معاملة تجارية قابلة للتتبع، من الطلب إلى الفاتورة، ثم الدفع. حذف فاتورة من شأنه أن يكسر هذه السلسلة. يسمح إشعار الائتمان بالحفاظ عليها عن طريق إنشاء قيد محاسبي عكسي يبرر التصحيح. إنه يثبت أنك لم تقم ببساطة بـ "محو" عملية بيع، بل اتبعت إجراءً محاسبيًا صحيحًا لتعديل المبلغ المستحق على عميلك.
عمليًا في الجزائر، يُستخدم مصطلحا "avoir" و"note de crédit" بالتبادل للإشارة إلى نفس الوثيقة المحاسبية التصحيحية. على الرغم من أنه قد يوجد فارق دقيق في بعض السياقات الدولية أو البرامج المتخصصة جدًا، إلا أنه بالنسبة للإدارة اليومية لمؤسسة صغيرة ومتوسطة جزائرية ومن وجهة نظر DGI، لا يوجد فرق وظيفي. مصطلح "avoir" أكثر شيوعًا في اللغة التجارية، بينما "note de crédit" هو مرادفه الأكثر رسمية، وغالبًا ما يستخدم في المحاسبة.
المهم ليس الاسم الذي تطلقه على الوثيقة، بل وظيفتها والمعلومات التي تحتويها. سواء عنونتها بـ "فاتورة إشعار ائتمان" أو "إشعار ائتمان"، يجب أن تشير الوثيقة بوضوح إلى أنها تلغي أو تعدل فاتورة سابقة وأن تحتوي على جميع البيانات القانونية المطلوبة. كلا المصطلحين صحيحان ومفهومان لدى الإدارة الضريبية.
يجب عليك إلزاميًا إصدار فاتورة إشعار ائتمان عند إرجاع بضاعة، أو إلغاء خدمة، أو وجود خطأ في الفوترة (السعر، الكمية، TVA)، أو لمنح خصم بعد إصدار الفاتورة. تجاهل هذا الالتزام قد يُفسر على أنه محاولة لإخفاء الإيرادات.
فيما يلي الحالات الأكثر شيوعًا التي تتطلب إصدار إشعار ائتمان في الجزائر:
يجب أن يحتوي إشعار الائتمان على نفس البيانات الإلزامية الموجودة في الفاتورة الكلاسيكية، بالإضافة إلى إشارة واضحة إلى الفاتورة الأولية التي يلغيها أو يصححها. قد يؤدي إغفال هذه المعلومات إلى إبطال الوثيقة في نظر الإدارة الضريبية.
فيما يلي قائمة بالعناصر الأساسية:
تعتبر الفوترة المطابقة لـ DGI أساس الإدارة السليمة، وهذا ينطبق على الفواتير والإشعارات الائتمانية على حد سواء.
يجب حساب TVA على إشعار الائتمان والإشارة إليها بالسالب، مما يسمح للبائع باسترداد TVA التي تم تحصيلها والإعلان عنها مبدئيًا لـ DGI. هذه خطوة حاسمة لصحة تصريحاتك الضريبية، خاصة G50. عندما أصدرت الفاتورة الأولية، قمت بتحصيل TVA كان عليك دفعها للدولة. إشعار الائتمان، بإلغائه لهذه الصفقة، يلغي أيضًا TVA المقابلة.
عمليًا، إذا كانت فاتورتك الأولية بمبلغ 10,000 دج خارج الرسم و TVA بنسبة 19% بقيمة 1,900 دج، فيجب أن يذكر إشعار الائتمان مبلغ -10,000 دج خارج الرسم و TVA بقيمة -1,900 دج. ستُخصم هذه الـ TVA السلبية من الـ TVA المحصلة على مبيعاتك الأخرى للشهر عند تقديم تصريح G50 الخاص بك. بالنسبة لعميلك الخاضع للضريبة، تكون الآلية عكسية: سيتعين عليه "إعادة" الـ TVA التي خصمها في البداية. إن الإدارة الجيدة لـ TVA في الجزائر تمر حتمًا عبر إدارة دقيقة للإشعارات الائتمانية.
يمكّنك مربوحي من إنشاء إشعار ائتمان مطابق لـ DGI ببضع نقرات مباشرة من الفاتورة الأصلية، مع ملء جميع المعلومات الضرورية تلقائيًا. لا مزيد من الحسابات اليدوية ومخاطر نسيان ذكر إلزامي. تم تصميم الأداة لضمان امتثالك لـ DGI.
العملية بسيطة بشكل ملحوظ:
وداعًا لأخطاء المحاسبة وقلق الامتثال. مع مربوحي، أصدر إشعارات ائتمانية مطابقة لمعايير DGI بنقرة واحدة وحافظ على تتبع مثالي لمعاملاتك. جرب مربوحي مجانًا.
تجربة مجانية 14 يوم
مؤسس مربوحي، شغوف بالأدوات الرقمية للرواد الأعمال الجزائريين. خبير في التوافق مع DGI والإدارة التجارية للمؤسسات الصغيرة والمتوسطة.
كل المقالاتلا، هذا ممنوع تمامًا بموجب القانون الجزائري. بمجرد تأكيد الفاتورة وحصولها على رقم في تسلسل زمني، لا يمكن حذفها. الطريقة الوحيدة لإلغائها هي إصدار فاتورة إشعار ائتمان.
قانونيًا، ليس لإشعار الائتمان تاريخ انتهاء صلاحية. إنه يمثل دينًا على شركتك تجاه عميلك. يمكن للعميل استخدامه لخصم المبلغ من فاتورة قادمة أو طلب استرداد المبلغ، دون حد زمني معين.
لدى العميل خياران رئيسيان. إما أن يخصم مبلغ الإشعار الائتماني من دفعة فاتورته التالية، مع إرفاق نسخة منه مع التسديد. أو، إذا لم تكن هناك معاملات أخرى متوقعة، يمكنه طلب استرداد مباشر لمبلغ الإشعار الائتماني.
هذا يعتمد على الموقف. الإشعار الائتماني الكلي ضروري إذا تم إرجاع أو إلغاء الطلبية بالكامل. أما الإشعار الجزئي فيُستخدم إذا تم إرجاع جزء فقط من المنتجات، أو لتصحيح سعر منتج واحد من بين عدة منتجات.
لا، وهذه نقطة مهمة جدًا. يجب أن يكون للإشعارات الائتمانية تسلسل ترقيم خاص بها، منفصل عن تسلسل الفواتير. على سبيل المثال، FA-2026-001 للفواتير و AV-2026-001 للإشعارات الائتمانية. هذا يضمن وضوحًا محاسبيًا أفضل.
يجب أن يعكس إشعار الائتمان دائمًا الفاتورة الأصلية. إذا كانت الفاتورة الأولية بدون TVA (حالة إعفاء)، فيجب أيضًا إصدار إشعار الائتمان المقابل لها بدون TVA. تنطبق نفس القواعد الجبائية على كلتا الوثيقتين.
دليل كامل حول الفاتورة الشكلية في الجزائر: تعريفها، قيمتها القانونية، بياناتها الإلزامية، والفرق بينها وبين عرض السعر.
لا تخلط بعد الآن بين عرض السعر وسند الطلب والفاتورة. يشرح هذا المقال الفرق الجوهري بين هذه الوثائق الأساسية للشركات في الجزائر.
دليل شامل لمتابعة عميل متأخر عن الدفع في الجزائر. قم بحماية خزينة شركتك بأساليب فعالة، من التسوية الودية إلى الإجراءات القانونية.